बिएल संवाददाता

नेपाल राष्ट्र बैंकले घर निर्माण वा खरिद गर्न प्रवाह गरिने कर्जाको सिमा बढाएको छ।
शुक्रबार मौद्रिक नीति सार्वजनिक गर्दै गभर्नर डा. विश्वनाथ पौडेलले राष्ट्र बैंकले आगामी आर्थिक वर्ष २०८२–८३ को मौद्रिक नीति मार्फत घर निर्माण वा खरिद गर्न प्रवाह गरिने कर्जाको सीमा बढाएको बताएका छन्।
यस्तै, उनले दोस्रो वित्तीय क्षेत्र रणनीति नेपाल सरकारबाट स्वीकृत भएपछि कार्यान्वयनमा ल्याइने पनि बताए।
उनले भने, ‘दोस्रो वित्तिय क्षेत्र रणनीति नेपाल सरकारबाट स्वीकृत भएपनि कार्यान्वयनमा ल्याइने छ। निजी आवासिय, घर निर्माण गर्न वा खरिद गर्न प्रवाह गरिने कर्जाको सिमा रु २ करोडबाट बढाएर रु ३ करोड कायम गरिने छ। पहिलो घर निर्माण वा खरिद गर्दा यस्तो कर्जाको लागि कर्जा मूल्य अनुपात बढिमा ८० प्रतिशतसम्म र अन्यको हकमा बढिमा ७० प्रतिशतसम्म कायम गर्न सकिने व्यवस्था मिलाइने छ।’
यसको साथै, राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाहरूबाट शेयर धितोमा प्रवाह हुने कर्जाको सिमा पनि बढाएको उनले जानकारी दिए।
उनले भने, ‘बैंक तथा वित्तीय संस्थाहरूबाट शेयर धितोमा प्रवाह हुने मार्जिन प्रकृतिको कर्जाको विद्यमान एकल ग्राहक कर्जा सिमा १५ करोडबाट बढाइ २५ करोड रूपैयाँ पुर्याइनेछ।’
न्यून र मध्यम आय भएका घर परिवारको जीवनस्तर सुधार गर्न सहयोग पुर्याउने उद्देश्यले बैंक तथा वित्तिय संस्थाहरुले कृषि फसल, कृषि योग्य जमिन र कृषि व्यवसाय संरचनाको धितो आफैले मूल्यांक गरि १० लाखसम्म कृषि वा व्यवसाय कर्जा प्रवाह गर्न सक्ने व्यवस्था गरिने पनि उनको भनाई छ।
उनले भने, ‘कृषि तथा लघु, घरेलु, साना र मझौला व्यवसायमा कर्जा सहजिकरण गरि न्यून र मध्यम आय भएका घर परिवारको जीवनस्तर सुधार गर्न सहयोग पु¥याउने उद्देश्यले बैंक तथा वित्तिय संस्थाहरुले कृषि फसल, कृषि योग्य जमिन र कृषि व्यवसाय संरचनाको धितो आफैले मूल्यांक गरि १० लाखसम्म कृषि वा व्यवसाय कर्जा प्रवाह गर्न सक्ने व्यवस्था गरिने छ।’
धन्न! यूएईको जेलबाट बाँचेर फर्किएँ...
‘सरकार! प्रहरीमा तिम्रो गैरसंवैधानिक खेल हुन्छ है फेल’
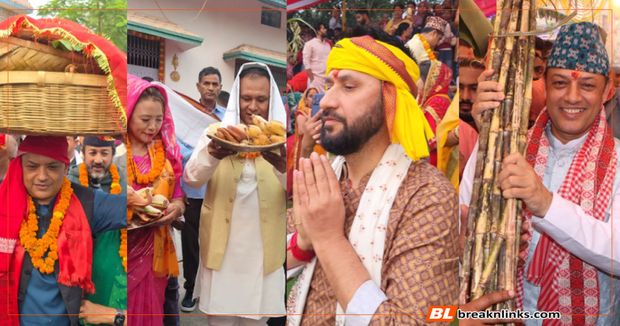
धार्मिक आस्थाको मञ्चमा राजनीतिक सन्देशः छठलाई नेताहरूले कसरी गरे उपयोग?
‘हेक्का रहोस्, श्रीमद्भागवत, महाभारत जस्ता ग्रन्थ प्रश्नकै जगमा आएका हुन्’
छठ पर्वको सन्देश–प्रकृति र वातावरण सबैको हो, यिनको रक्षा गरौं
करोडपति जयप्रकाशलाई रक्सीले ‘रोडपति’ बनायो…
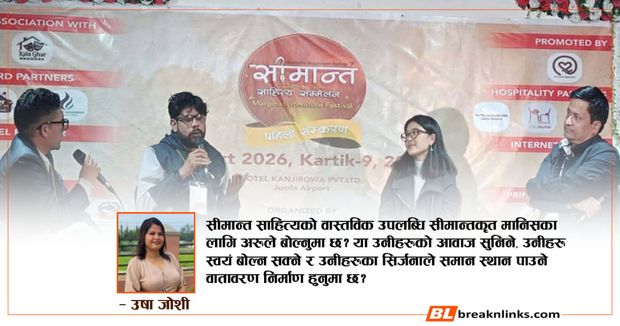
सीमान्त साहित्यः कसको आवाज, कसको कलम?
१ .
२ .
३ .
४ .
५ .

प्रतिक्रिया